Ohne Eigenkapital zu bauen ist möglich, aber teuer. Mit zu wenig Eigenkapital lehnen Banken manche Finanzierung ganz ab. Wie viel Sie mitbringen sollten, hängt von Ihrem Einkommen, Ihrem Projekt und Ihrer Bank ab. Dieser Ratgeber zeigt Ihnen die gängigen Richtwerte, was als Eigenkapital anerkannt wird und was ein paar Prozentpunkte Zins in Euro bedeuten. Stand: Oktober 2026.
- Banken erwarten häufig, dass Sie mindestens die Nebenkosten aus eigenen Mitteln zahlen.
- Ratgeber empfehlen meist 20–30 % Eigenkapital. In der Praxis kommen viele Finanzierungen mit 10–20 % aus.
- Eine Vollfinanzierung ist möglich, kostet aber höhere Zinsen und setzt eine sehr gute Bonität voraus.
- Als Eigenkapital zählen Erspartes, Bausparguthaben, ein schuldenfreies Grundstück und nachweisbare Schenkungen. Eigenleistung nur begrenzt.
- Die Monatsrate sollte nach gängigen Faustregeln höchstens 35–40 % des Haushaltsnettoeinkommens betragen.
Was Banken erwarten
Eine feste gesetzliche Mindestgrenze für Eigenkapital gibt es nicht. Jede Bank entscheidet selbst. Ein Grundsatz gilt aber fast überall: Die Kaufnebenkosten wie Grunderwerbsteuer, Notar, Grundbuch und gegebenenfalls Makler sollten Sie aus eigenen Mitteln bezahlen. Der Grund: Diese Kosten schaffen keinen Gegenwert, den die Bank als Sicherheit nutzen kann.
Banken, Bausparkassen und Verbraucherportale empfehlen meist 20–30 % Eigenkapital. Das ist ein solider Wert, aber kein Muss. Bei gutem Einkommen und sicherem Job finanzieren Banken häufig auch mit 10–20 %. Welche Nebenkosten beim Hausbau anfallen, zeigt unser Ratgeber Baunebenkosten.
Vollfinanzierung: möglich, aber teuer
Bei einer Vollfinanzierung leihen Sie sich den gesamten Kaufpreis, manchmal sogar die Nebenkosten dazu. Das klingt verlockend, hat aber Nachteile:
- Der Zins ist höher, weil die Bank mehr Risiko trägt.
- Die Rate ist höher und die Restschuld nach der Zinsbindung größer.
- Banken verlangen eine sehr gute Bonität und sichere Einkommen.
- Es fehlt ein Polster, wenn beim Bau unerwartete Kosten auftreten.
Banken staffeln ihre Zinsen nach dem Beleihungsauslauf, also dem Verhältnis von Darlehen zu Immobilienwert. Viele Banken arbeiten mit Stufen von 5 oder 10 Prozentpunkten, etwa bei 80, 90 und 100 %. Wer eine Stufe unterschreitet, bekommt oft bessere Konditionen. Manchmal reichen dafür schon wenige tausend Euro mehr Eigenkapital.
Was als Eigenkapital zählt
- Erspartes: Guthaben auf Giro-, Tagesgeld- und Festgeldkonten, dazu Wertpapiere, die Sie verkaufen können.
- Bausparvertrag: Das angesparte Guthaben zählt, wenn es für die Finanzierung verfügbar ist. Ein zuteilungsreifer Vertrag ist ideal.
- Grundstück im Eigentum: Ein schuldenfreies Grundstück, etwa geerbt oder von den Eltern übertragen, erkennen Banken meist mit seinem Wert an.
- Schenkung: Geld aus der Familie zählt, wenn es tatsächlich auf Ihrem Konto ist und Sie es nachweisen können. Eine bloße Zusage reicht nicht. Achten Sie auf die Freibeträge bei der Schenkungsteuer.
- Familiendarlehen: Rechtlich ist das ein Kredit. Ob die Bank es wie Eigenkapital behandelt, hängt von der Gestaltung ab. Klären Sie das vor der Vereinbarung mit Ihrer Bank.
- Eigenleistung: Die sogenannte Muskelhypothek erkennen Banken nur begrenzt an, zum Beispiel für Malerarbeiten oder Bodenbeläge. Rechnen Sie ehrlich: Zeit, Können und Zeitplan der Baustelle müssen passen.
Rechenbeispiel: Was mehr Eigenkapital bewirkt
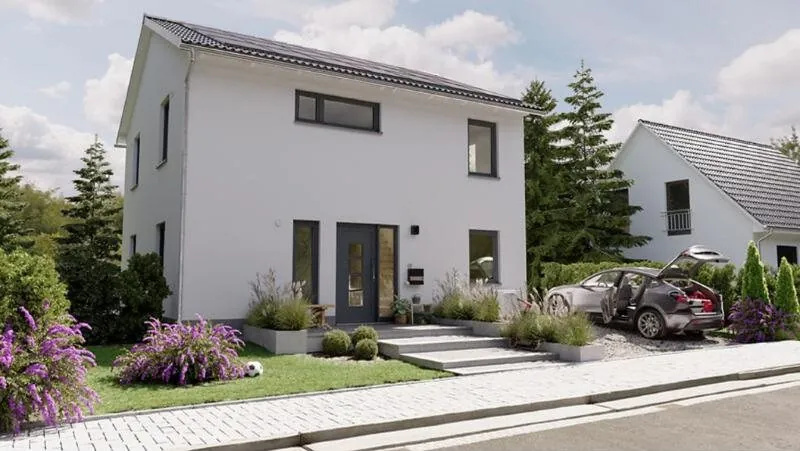
Grundlage ist unsere Beispielrechnung aus dem Ratgeber Was kostet ein Haus?: ein Flair 125 auf 550 m² in Otterbach mit Gesamtkosten von rund 496.200 €. Darin stecken rund 20.000 € für Grunderwerbsteuer, Notar und Baunebenkosten. Wir vergleichen drei Varianten mit 2 % Anfangstilgung und 10 Jahren Zinsbindung.
| Eigenkapital | Darlehen / Zins | Rate / Monat | Restschuld nach 10 J. |
|---|---|---|---|
| 0 € | 496.200 € / 4,5 % | ca. 2.690 € | ca. 371.200 € |
| 50.000 € | 446.200 € / 4,2 % | ca. 2.305 € | ca. 335.500 € |
| 100.000 € | 396.200 € / 4,0 % | ca. 1.980 € | ca. 299.000 € |
Mit 100.000 € Eigenkapital, also rund 20 % der Gesamtkosten, sinkt die Rate im Beispiel um rund 700 € im Monat. In den ersten zehn Jahren zahlen Sie dann rund 57.000 € weniger Zinsen als bei der Vollfinanzierung. Ein Teil davon kommt allein vom niedrigeren Zins. Die Zinssätze sind Annahmen. Ende Oktober 2026 lagen Top-Zinsen für zehn Jahre Zinsbindung bei rund 4,1 %, Ihr persönliches Angebot kann davon abweichen.
Tipps für eine ehrliche Haushaltsrechnung
Wie viel Haus Sie sich leisten können, hängt weniger vom Eigenkapital ab als von der Rate, die Sie dauerhaft tragen können. Gängige Faustregeln sehen die Rate bei höchstens 35–40 % des Haushaltsnettoeinkommens. Viele Banken gehen nicht darüber hinaus.
- Schreiben Sie drei Monate lang alle Ausgaben auf. Das ist genauer als jede Schätzung.
- Rechnen Sie Nebenkosten des neuen Hauses ein: Strom, Wasser, Heizung, Grundsteuer, Versicherungen.
- Planen Sie eine Rücklage für Reparaturen und Ersatzanschaffungen.
- Behalten Sie nach dem Hausbau eine Notreserve von einigen Monatsausgaben auf dem Konto.
- Denken Sie an Veränderungen: Elternzeit, Teilzeit oder ein Autokauf.
Stecken Sie nicht jeden Euro ins Haus. Wer sein ganzes Erspartes einbringt, hat bei Verzögerungen oder Zusatzkosten keinen Spielraum mehr.
Förderkredite als Ergänzung
Förderkredite ersetzen kein Eigenkapital, können die Finanzierung aber günstiger machen. Für Neubauten gibt es Programme der KfW und teilweise der Länder, etwa für energieeffiziente Häuser oder für Familien. Die Bedingungen ändern sich oft. Einen aktuellen Überblick gibt unser Ratgeber Förderung für den Neubau. Prüfen Sie die Konditionen vor dem Antrag immer auf den offiziellen Seiten der Förderbank.
Häufige Fragen
Wie viel Eigenkapital brauche ich für ein Haus mit 500.000 €?
Als Minimum sollten Sie die Nebenkosten abdecken können, im Beispiel oben rund 20.000 €. Empfohlen werden meist 20–30 %, also 100.000–150.000 €. Mit gutem Einkommen finanzieren Banken häufig auch mit weniger.
Zählt ein geerbtes Grundstück als Eigenkapital?
Ja, ein schuldenfreies Grundstück wird von Banken in der Regel mit seinem Wert anerkannt. Das kann einen großen Teil des Eigenkapitals ausmachen.
Wie viel Eigenleistung akzeptiert die Bank?
Das entscheidet jede Bank selbst und meist nur in begrenztem Umfang. Planen Sie Eigenleistung vorsichtig ein und nur für Arbeiten, die Sie sicher beherrschen.
Kann ich auch ohne Eigenkapital bauen?
Grundsätzlich ja, wenn Einkommen und Bonität sehr gut sind. Rechnen Sie aber mit höheren Zinsen, höherer Rate und größerer Restschuld.